这两天建材成交的分化走势,已经透露出旺季尾声的信号,项目采购别再按上月的思路囤货赌涨。
先看核心数据:10月29日全国建筑钢材成交量87816吨,日环比降3.21%,但周环比仍有5.73%的增幅。拆分来看,华东、北方成交有所回升,南方整体走弱,区域分化已经很明显。
再看供需端:本周螺纹钢产量环比增6.45万吨,总库存环比降24.89万吨,表观需求环比增5.04万吨至206.07万吨,看起来库存还在去化,但增速已经放缓。钢厂现在卡在盈亏边缘,成本端有支撑,想拉涨但终端不买账——长沙市场主流螺纹钢早盘报价上调,午后就出现暗降,全天成交没跟上;江西地区涨了10元/吨,也就南昌、九江靠低库存撑住了放量,其他区域跟进乏力;川渝市场干脆横盘,钢厂出厂价没动,下游按需采购,投机需求几乎没有。
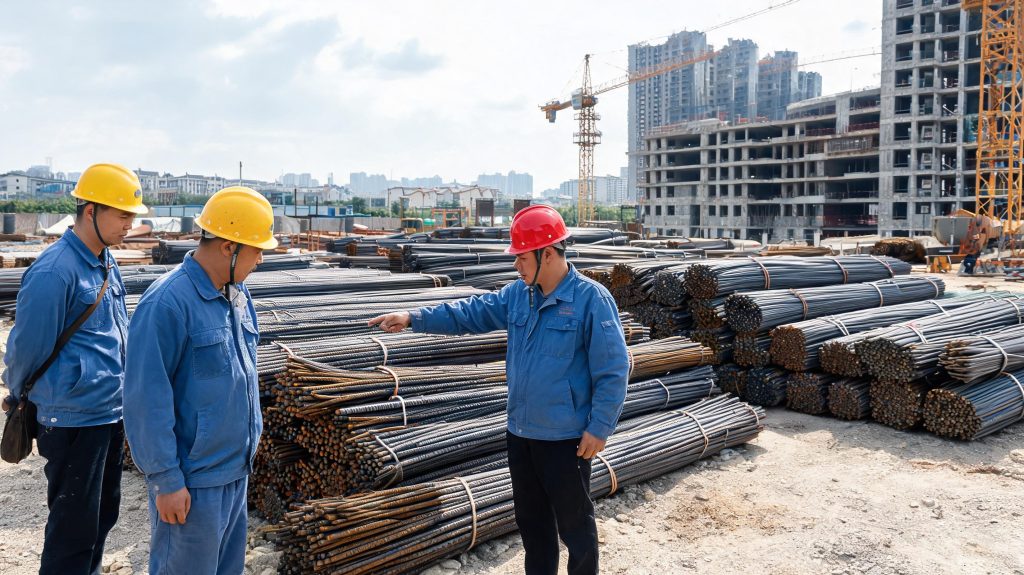
对咱们项目上的采购来说,这个节点最容易犯两个错:一是看见周成交量还在涨,就以为旺季还能续,提前囤一两个月的货,结果11月淡季一来,价格没涨上去,资金占压不说,还得承担库存贬值风险;二是觉得价格还要跌,一直等低点,结果常用规格缺货,耽误施工进度,反而亏得更多。
其实现在的行情很明确:供需弱平衡,价格窄幅震荡,涨不动也跌不深。月末这几天,就按刚需采购走,常用规格锁好10-15天的量就行,多余的资金留着盯年底的结算和民工工资发放,别在建材采购上赌行情。真要补库,等11月中旬淡季明朗了再动也不迟。
信息来源:原文链接