节后首周建材的分化行情,比我们之前预判的要猛,市政和房建的成本账真不能混着算了。
刚发布的2026年第40周(10.5-10.9)建材大宗商品涨跌榜摆在这里:沥青周环比跌1.34%,报6265元/吨,同比涨幅高达75.49%;玻璃周环比跌0.82%,报12.05元/平方米,同比跌幅22.76%;就连不起眼的瓦楞原纸,周环比也涨了0.75%,报3078元/吨,同比涨11.36%。
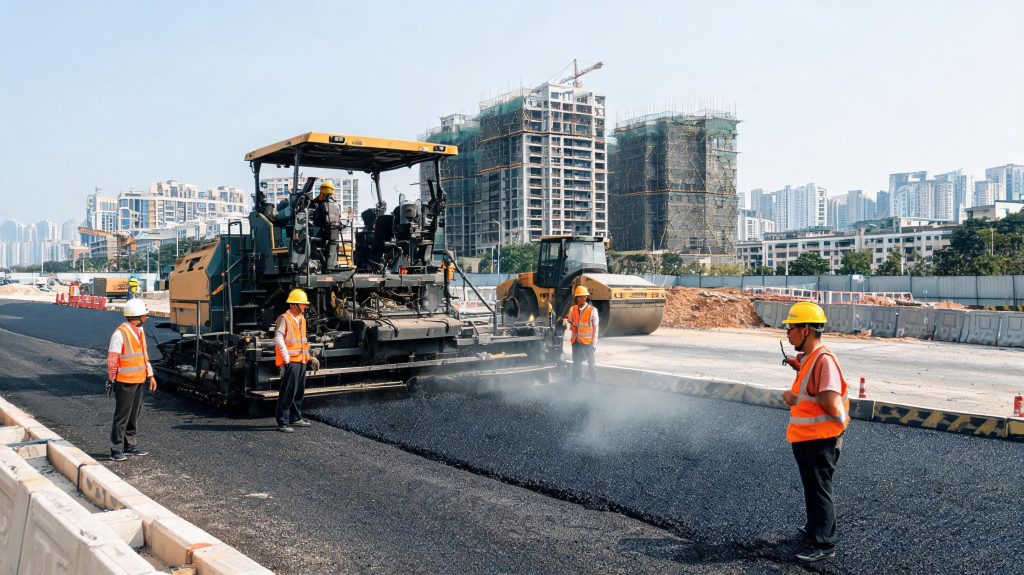
做市政道路、管网项目的同行得绷紧弦:沥青占这类项目主材成本的三成左右,同比七成多的涨幅,可不是靠管理费能消化的。别看这周小幅下跌,本质是国庆前赶工需求集中释放后的短期回调,四季度基建赶工的大盘没变,油价又撑着上游成本,真要是投标时按当前低价锁死,中标后很可能直接踩亏。
反过来做房建的,尤其是外墙、门窗占比高的项目,玻璃的行情完全可以主动争取。同比两成多的跌幅,周线还在下行通道,现在跟玻璃厂商谈采购,完全可以提3个月锁价,甚至加个“单周跌幅超3%再调价”的下限条款,把这部分利润空间攥在自己手里,别还按老经验留5%的涨价余量,纯属浪费。
还有个容易被忽略的小点:瓦楞原纸涨价,临设板房包装、成品保护用纸、资料打印耗材,看着单项占比低,十万平的房建项目算下来,大几万的支出总是有的,临设预算里得补1-2个点的余量,别到时候超支了找不到科目列支。
别总盯着钢材水泥那点波动,现在细分建材的分化才是真正的成本坑。做市政的别拿房建的建材涨幅拍脑袋,做房建的也别照搬市政的调价公式,每个项目拿主材清单挨个核一遍同比、环比数据,花不了半天时间,比事后找甲方调差靠谱得多。
信息来源:原文链接