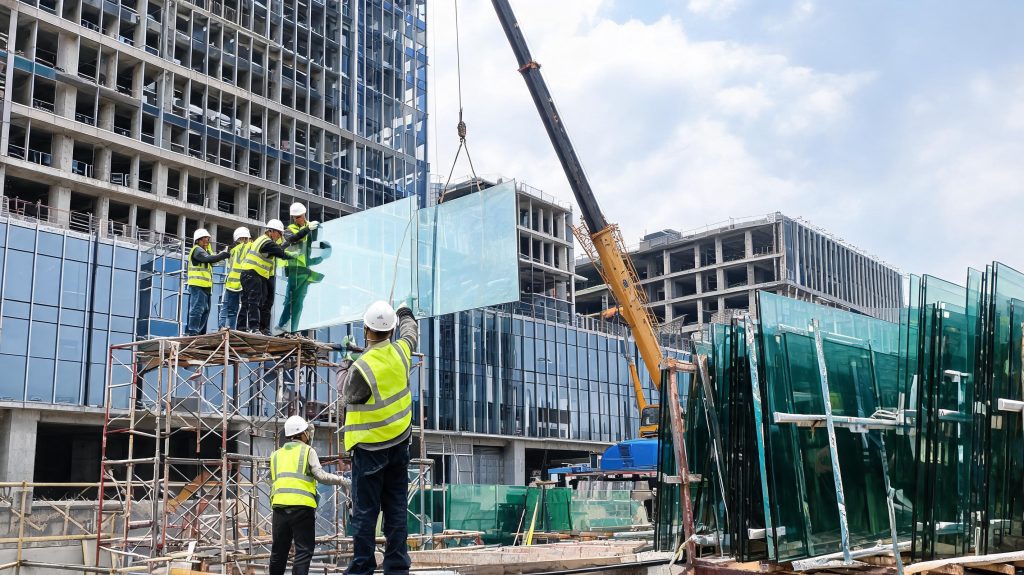
这波燃料油涨价,对幕墙项目玻璃成本的冲击比玻璃本身涨价更隐蔽。
本周(9月21日-27日)浮法平板玻璃(4.8/5mm)周涨2.47%,报1101.4元/吨。不少成本岗第一反应是玻璃又涨了,得赶紧锁价,但别漏了更核心的成本变量:华东国产燃料油同期涨7.84%,吨价冲到6875元,月涨幅已经到19.46%。
玻璃制造成本里,燃料占34%,比原材料的23%占比还高11个百分点。原材料中纯碱占比最大,约54%,这周纯碱价格没动,华东、华北重质纯碱都稳在1150元/吨。说白了,这轮玻璃涨价的驱动不是纯碱,是燃料端的成本压力。
做幕墙的同行都知道,平时算玻璃成本,常盯着现货价和纯碱价,容易忽略燃料成本的传导滞后性。浮法玻璃厂的燃料成本占比超三成,这波燃料油单月涨近两成,成本压力肯定会往终端传,只是现在还没完全体现在现货报价里。
要是现在接幕墙固定单价合同,千万别按当前玻璃现货价锁成本。至少要把1-2个月后的燃料传导涨幅算进去,要么跟玻璃厂签长单锁价,要么在合同里加能源价格波动的可调条款,幅度可以参考这波燃料油的涨幅比例。
国庆前备货也别盲目追高,先摸清楚拿货的玻璃厂用的是什么燃料。用燃料油的产线成本压力最大,后续涨价概率高;用天然气的影响小,这周工业天然气价格没动。别不分产线瞎囤,占了现金流还未必划算。
干造价的都懂,主材成本可控的项目才敢接。现在上游能源端波动这么大,不能只盯主材本身的价格,得往产业链上游再看一步。等玻璃厂发调价函再反应,项目利润已经被吃掉一块了。
信息来源:原文链接