这波建材一涨一跌的分化行情,直接打乱了不少项目的报价节奏。
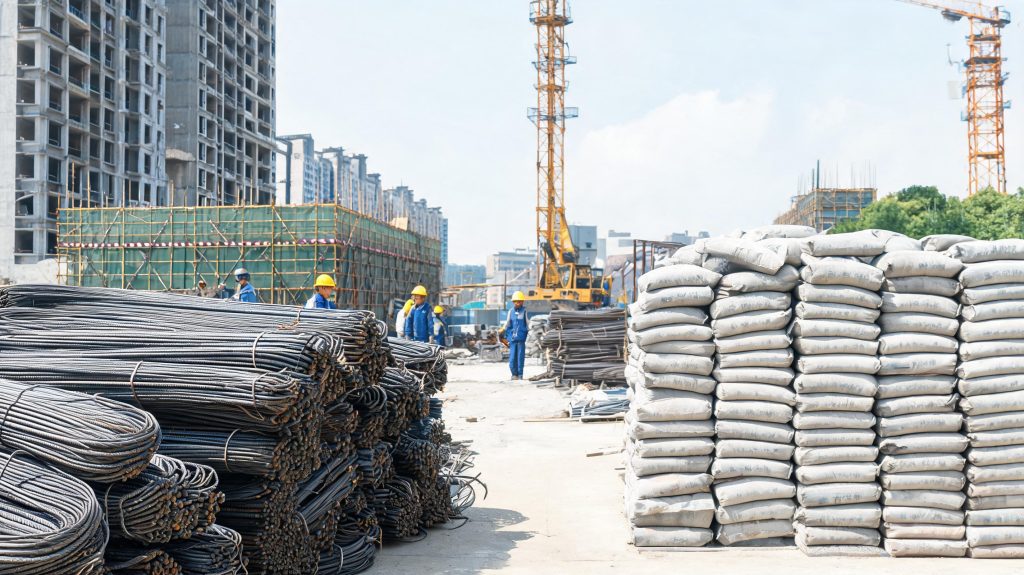
截至9月4日,全国主要城市20mm三级抗震螺纹钢均价3338元/吨,周环比涨34元、涨幅1.03%,已经连涨六周,较8月初累计涨超120元/吨。另一边全国水泥价格指数报316.27,月环比跌0.87%,出库量同比降20.1%,完全是反向走势。
背后逻辑并不复杂:螺纹钢是成本端推着涨。焦炭前三轮提涨落地累计250-275元/吨,第四轮又涨100-110元/吨,焦煤供应偏紧,钢厂吨钢成本一个月涨了130多块。亏损加剧下钢厂主动减产,8月螺纹钢产量降幅达8.8%,这周产量进一步降到169.13万吨,库存连续四周去化,供需边际改善支撑价格上行。
水泥下跌则是需求端偏弱的直接反映。基建托底力度有限,房建需求尚未回暖,整体产能过剩,价格自然撑不住。
对施工单位来说,这波分化最考验报价精细化能力。以前按“建材整体涨跌”调单价的老办法已经失效:钢筋占比高的房建、钢结构项目,再按上月钢筋基价投标,中标就可能面临亏损,得在合同里把价差调整条款写死,量大的项目甚至可以考虑部分锁价。
而混凝土用量大的市政、地基项目,别看到水泥跌就轻易压低报价,砂石、运输成本并未下降,后期如果赶工集中提货,价格仍有反弹可能。
别小看这点价差,十万平的房建项目钢筋用量少说几千吨,一吨差120元就是几十万的成本缺口。接下来建材各品种走势会越来越分化,报价真不能再靠老经验拍脑袋了。
信息来源:原文链接