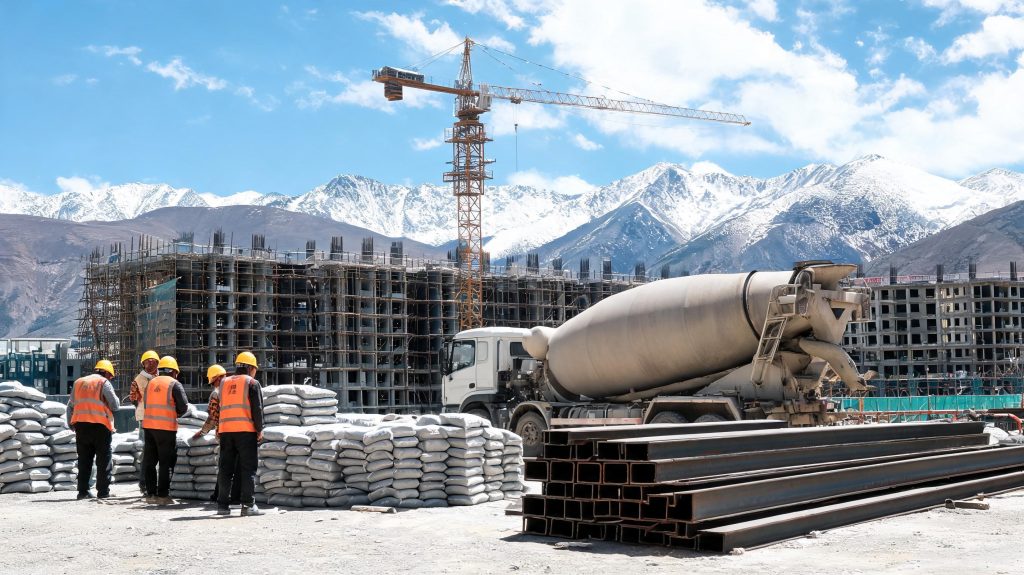
国庆假期尾声,西藏自治区发展改革委价格监测中心于2026年10月5日发布第39期拉萨市场主要建材及民爆物品价格周报,监测数据显示,9月30日拉萨市场22种主要建材价格与上期(9月23日)环比整体持平,与去年同期相比呈现”13升8降1平”的分化格局。对于深耕高原建筑市场的工程人而言,这份节后首份官方价格监测数据,既是四季度成本管控的起点,也折射出特殊区域建筑市场的运行逻辑。
节后首周的价格信号:横盘下的结构分化
从总体走势看,拉萨建材市场在国庆假期前的最后一周保持平稳,水泥、钢材、木材、玻璃及16种重点民爆物品价格环比均无明显波动。这种横盘状态与节前备货周期收尾直接相关,供需双方在假期前均进入观望阶段,价格波动收窄符合区域市场的季节性特征。
分品类来看,不同建材的同比走势呈现明显分化:
- 水泥类:42.5强度水泥出厂价环比持平,同比”3降1平”——拉萨高争同比下降9.73%,昌都高争下降1.84%,日喀则高新下降1.52%,山南华新价格持平;拉萨本地42.5强度水泥零售价环比持平,同比下降4.76%。
- 钢材类:7个重点监测品种环比整体持平,同比”5升2降”——螺纹钢(Φ20,HRB400E)上涨6.56%,螺纹钢(Φ12,HRB400E)上涨6.25%,圆钢(Φ18mm,Q235)上涨5.75%,线材(6.5,HPB300)上涨1.49%,镀锌管(100,Q235)上涨0.95%;热轧中厚板(20,Q235)下降12.59%,热轧卷板(4.75,Q235B)下降8.98%。
- 木材类:8个监测品种环比持平,同比全面上涨——二等厚板木材上涨7.54%,一等中板木材上涨6.04%,一等中枋木材上涨5.95%,一等厚板木材上涨5.83%,二等中板木材上涨4.96%,二等中枋木材上涨4.84%,二等薄板木材上涨4.78%,一等薄板木材上涨4.61%。
- 玻璃类:2个监测品种环比持平,同比均下降——浮法平板玻璃5mm下降10.00%,钢化平板玻璃8mm下降4.26%。
同时纳入监测的16种民爆物品价格环比整体持平,与去年同期相比也基本保持稳定。作为工程建设的配套物资,民爆物品价格的平稳,侧面反映出高原地区土石方、隧道类项目的开工节奏保持稳定。
区域市场的特殊性:高原建材价格的底层逻辑
拉萨建材价格的横盘与分化,与高原建筑市场的独特供给结构直接相关。由于地理位置特殊,西藏建材市场呈现出”本地产能为主、外部输入为辅”的格局:水泥、砂石等大宗低值建材主要依靠本地产能供应,价格受本地供需关系影响大;钢材、玻璃、木材等物资多通过陆路运输进入,价格受运输成本、外部市场波动的传导明显。
水泥价格同比下降,是本地产能释放的直接体现。近年来西藏本地水泥产能逐步提升,区域自给率不断提高,打破了过去依赖外部运输的格局,价格中枢逐步下移。对于工程人而言,水泥价格的下降意味着混凝土成本的刚性压力有所缓解,尤其是大体量房建、市政项目的基础阶段成本压力有所减轻。
钢材品类的分化走势,则反映出区域需求结构的变化。建筑用螺纹钢、圆钢等品种价格同比上涨,与西藏地区房建、基础设施建设持续推进带来的需求支撑有关;而中厚板、热轧卷板等工业用钢价格同比下降,则与全国钢铁行业产能结构调整、工业需求偏弱的大环境直接相关。这种分化也意味着不同类型项目的钢材成本压力存在明显差异。
木材价格的全面上涨,既有全国性木材供需紧张的共性原因,也有高原运输成本高、储存难度大的区域因素。对于模板工程、装饰装修工程占比较高的项目,木材价格上涨带来的成本压力需要重点关注。玻璃价格的同比下降,则与全国房地产市场调整带来的需求收缩直接相关,对门窗、幕墙工程的成本控制形成利好。
成本传导:不同项目类型的影响差异
建材成本在工程总造价中占比通常超过50%,价格波动直接影响项目的盈利空间。对于高原地区的工程项目而言,由于物流成本高、施工周期受气候限制、供应链相对单一,建材价格波动的影响会被进一步放大,不同类型项目的感受差异明显。
- 房建项目:成本影响整体偏中性。水泥价格下降、主要建筑用钢价格上涨的组合,对结构施工阶段的成本影响相互抵消;玻璃价格下降对门窗、幕墙工程形成成本红利,但木材价格上涨会推高模板、装饰阶段的材料成本。总体来看,普通房建项目的建材成本压力与去年同期相比变化不大,但结构内部分化要求造价测算更精细化。
- 市政交通项目:成本压力有所缓释。道路、桥梁、管网等市政交通项目对水泥、中厚板、卷板的用量较大,而这两类建材价格同比均有不同程度下降,对项目成本控制形成支撑。尤其是桥梁、钢结构类项目,中厚板价格超过12%的同比降幅,能够明显降低钢结构采购成本。
- 高海拔特殊工程:成本影响更为复杂。电力、水利等高原特殊工程往往地处偏远,建材运输距离长、成本高,价格波动叠加物流成本后,对总造价的影响会被放大。同时,这类项目对建材质量、储存条件要求高,额外的质量保障成本也需要纳入考量。民爆物品价格的稳定,对隧道、土石方工程占比较高的项目是明确的利好信号。
工程人的成本应对:从被动接受到主动管控
面对高原建材市场的价格波动与结构分化,传统的粗放式成本管理已经难以适应,工程人需要建立更具区域针对性的成本管控体系,从被动接受价格波动转向主动管理成本风险。
- 造价岗位:优化动态调价机制。在合同条款中明确主要建材的调价范围、触发条件和调整方式,针对高原地区运输成本占比高的特点,将物流成本波动纳入调价考量范畴,避免单一材料价格波动带来的成本风险。建立月度成本动态台账,以当地价格监测部门的周报数据为基础,及时更新造价测算模型,提高成本预测的准确性。对于应用机制砂等新型建材的项目,可参考2026年10月1日起实施的《机制砂混凝土流动性调节剂》(T/CECS 10560-2026)、《机制砂混凝土流动性调节剂应用技术规程》(T/CECS 2272-2026)等团体标准,在保证工程质量的前提下优化混凝土配合比,通过技术手段降低材料成本。
- 采购岗位:构建区域化采购体系。针对高原市场供应渠道相对单一的特点,拓展青海、四川等周边省份的供应资源,建立跨区域联合采购机制,通过集中采购规模效应降低采购成本。对于水泥、砂石等本地产能充足的建材,与本地核心供应商签订长期供货协议,锁定价格波动风险。对于钢材、玻璃等价格波动较大的品类,结合项目施工进度合理安排备货周期,利用价格低点进行战略储备;同时关注10月实施的《建筑幕墙光伏系统通用技术要求》(T/CECS 10559-2026)等新标准带来的建材需求变化,提前布局光伏建材、新型保温材料等新产品的采购渠道,避免标准切换带来的供应脱节。
- 项目经理:强化现场材料管控。高原项目施工周期受冬季低温、雨季等气候因素影响大,需要合理安排施工进度,优化材料进场计划,减少材料积压、损耗和二次搬运成本。推广装配式建筑技术,减少现场湿作业和材料浪费,可参考10月实施的《装配式扩展基础技术规程》(T/CECS 2256-2026)、《板边不出筋钢筋混凝土叠合板技术规程》(T/CECS 2258-2026)等标准,提升预制构件应用比例,降低现场材料管理难度。严格执行材料进场检验制度,确保建材质量符合标准要求,避免因材料质量问题造成返工、工期延误等额外成本。同时,结合《建筑施工低碳工地评价标准》(T/CECS 2262-2026)的要求,优化现场材料管理流程,减少建筑垃圾产生,实现成本管控与绿色施工的协同。
从区域数据看行业成本管理的长期方向
拉萨建材价格的横盘与分化,不仅是高原区域市场的缩影,也折射出整个建筑行业成本管理的转型趋势。随着建筑工业化、绿色化、智能化的持续推进,建材品类迭代速度加快,标准体系不断完善,传统的依靠经验判断的成本管理模式已经无法适应新的行业环境。
2026年10月起,共有27项工程建设团体标准开始实施,涵盖低碳工地评价、装配式技术、地下工程治理、城市内涝防控、适老建筑等多个方向。这些标准的实施,一方面推动建材产品的升级换代,带来新的成本变量;另一方面也为工程人通过技术优化、管理提升降低成本提供了明确的方向和依据。
对于深耕区域市场的工程人而言,建立本地化的价格监测体系、熟悉区域建材市场的运行规律、掌握新标准下的材料应用技术,是提升成本管控能力的核心路径。只有将区域市场特征与行业发展趋势结合起来,从单纯的”砍价压成本”转向”技术+管理”的综合成本优化,才能在复杂的市场环境中保持竞争力。
国庆假期结束后,各地项目将陆续进入四季度施工高峰期,建材价格的走势将直接影响全年项目的盈利情况。拉萨的建材价格数据为高原地区的工程人提供了明确的参考坐标,也为整个行业的区域化成本管理提供了样本。工程人需要从每一份官方价格数据中挖掘价值,不断优化成本管控策略,才能在市场波动中站稳脚跟。
信息来源:原文链接
📎
信息来源声明:引用来源以正文为准,转载内容均已注明出处。