国庆前后水泥行情分化已经拉满,再拿全国指导价套本地项目报价,铁定吃亏。
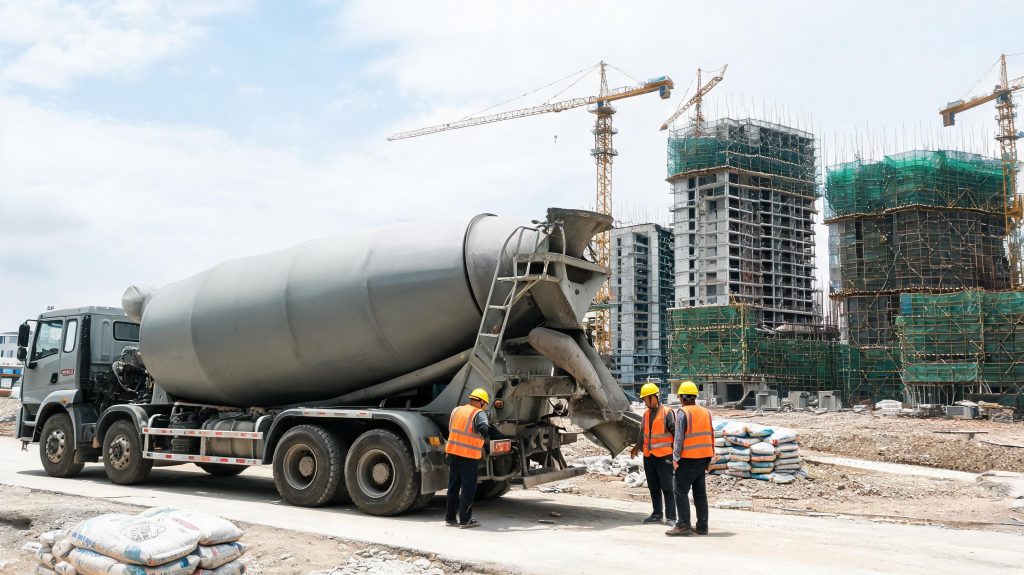
刚过去的国庆假期,水泥完全没走“节前普涨、节中稳价、节后冲高”的老套路。华东、华中部分区域价格已经开始回落,节前靠错峰生产推起来的涨幅,节中需求一休眠就撑不住。西南市场更是分裂成两半:渝藏地区靠基建赶工支撑,价格偏强修复;川滇黔需求疲软,只能窄幅震荡。
具体数字更直观:9月底贵阳PO42.5散装水泥刚涨了30元/吨,主流品牌报到430-450元/吨;同期昆明直接跌了30元/吨,红狮、西南等品牌散装价才210-220元/吨,同属西南大区,吨价差最高超过220元。北方市场同样分化,唐山跌10元/吨、徐州持稳,区域差拉得很开。
分化的核心还是供需错配。湖北因为高铁、高速等基建项目集中,需求韧性最强;湖南、河南房建停工多,需求上不来,库存一高就得让利。1-8月全国水泥出口激增180.5%,但马来西亚加税存扰动,后期产能会不会转内销还得盯。
目前行业共识是节后水泥整体震荡偏强,毕竟错峰生产还在卡供给,但局部高库存、房建需求弱的区域,肯定还有小幅让利空间,别听厂家一句“马上涨价”就急着囤货。
给同行提个醒:做造价的,四季度报价别直接套节前指导价,先摸清楚本地需求结构——基建占比高的别死等降价,房建占比高的还能再谈。做采购的,别光盯单价,运距、账期、保供能力都要算进总成本,赶工项目耽误工期赔的钱,远不止吨差那几十块。
信息来源:原文链接