这波建筑钢材库存双增是假期供需错配的季节性表现,不是需求崩了,采购别死等抄底。
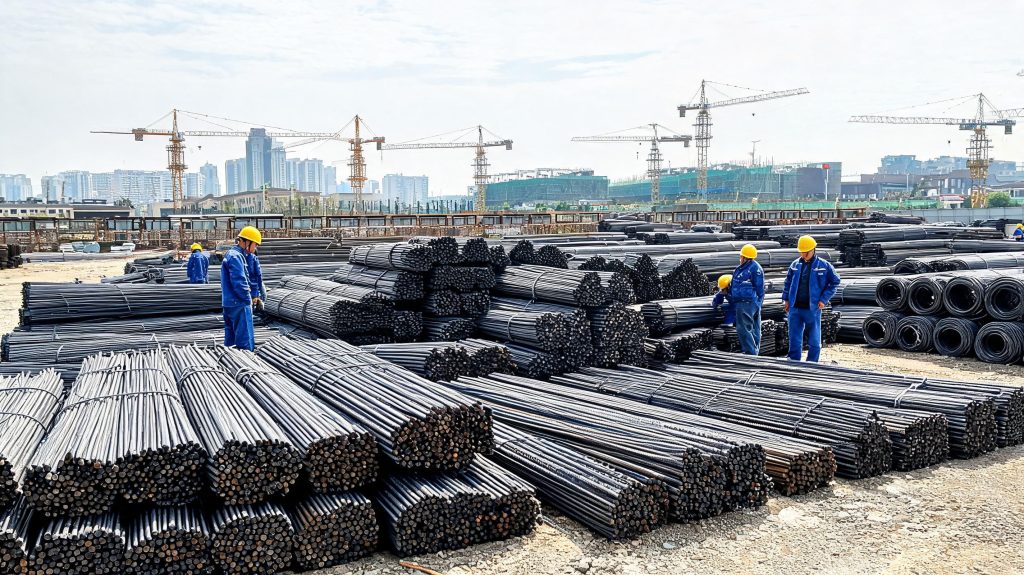
10月10日卓创资讯统计显示,当前国内建筑钢材厂内库存315.1万吨,周增13.02万吨;社会库存667.46万吨,周增26.49万吨,厂库社库双双由降转增。别一看累库就慌着压价——这波库存涨,核心是国庆假期工地停工、贸易流通停摆,需求大幅收缩,但钢厂没完全停产,货持续往外发,是供需错配的季节性累库,不是需求突然跳水。
现货价格也没跟着库存一路跌,反而区间震荡,区域差拉得很大。北京河钢三级抗震18mm螺纹钢比节前涨30,报3120元/吨;上海中天同规格降10块,报3130元/吨;沈阳新抚钢22mm螺纹钢降10块,报3020元/吨;合肥马钢同规格持稳,报3230元/吨。南北同规格价差超200元/吨,根本不是全国普跌行情。
背后是成本端在分化。焦炭第二轮提降预计10月12日落地,每吨降100-110元。现在焦煤价格往下走,焦化厂开工还维持8成以上,焦炭供应松;但钢厂亏得多,高炉检修越来越多,铁水产量持续下滑,对焦炭的需求也在降。成本端有下行空间,但钢厂亏着不肯让价,所以价格卡在中间,上不去也下不来。
做物资的同行得换思路:别再抱着“等跌透再囤货”的老想法。北方再过一个多月就入冬停工,需求只会越来越弱,囤货大概率砸手里;南方还有四季度赶工需求,价格大概率稳得住。有赶工项目的,刚需分批进,每次备3-5天的量,不占资金也不怕临时涨价;工期松的就按需采购,别赌行情。
说白了,这波行情拼的不是胆子大,是节奏准、账算细。
信息来源:原文链接