这波建材窄幅震荡不是需求拉动的,是供给收缩堆出来的弱平衡。
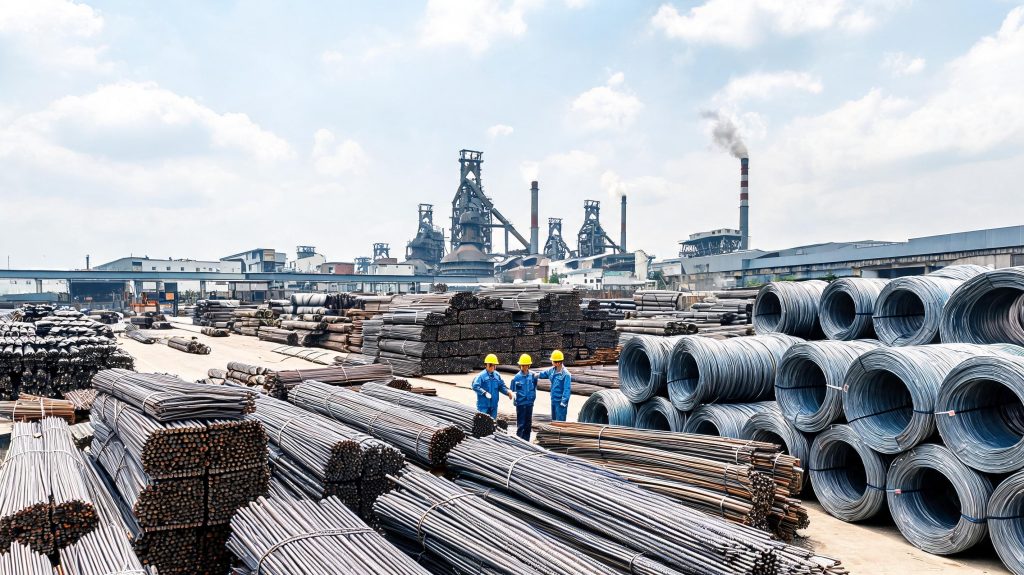
截至10月16日,国内Φ25mm三级螺纹钢均价3255元,较上周仅降2元;Φ8.0mm三级盘螺均价3510元,较上周涨2元,完全是横盘磨底的走势。
但两边数据的反差很值得琢磨:一边是库存连降,全国重点城市建筑钢材总库存384.76万吨,周环比减少4.86%,其中华东地区单周降了7.90万吨,不少电炉钢企已经出现规格紧缺的情况;另一边是成交走弱,全国建材样本贸易商周均出货10.11万吨,环比减少1.51万吨,下游都是零散刚需补库,完全没有集中备货的迹象。
核心原因在供给端主动收缩。10月14日全国201家生产企业中有60家钢厂共计108座高炉检修停产,总容积113620立方米,按容积算主要钢铁企业高炉开工率为76.7%,较上周下降0.72个百分点。钢厂不是不想满产,是前期盈利偏弱,加上部分地区环保管控、设备维保叠加,干脆趁势安排检修,缓解库存和销售压力。现在铁水日产仍处在较高位置,只是部分转去做了其他品种,不是真的缺产能。
对咱们做项目的来说,别被“降库缺规格”的声音带节奏急着锁高价货。首先,这波降库的核心是供给收了,不是需求起来了,9月挖掘机国内销量9911台,同比仅增7.16%,下游施工需求并没有出现爆发式增长,后续价格很难有大幅上涨的基础。其次,缺规格是区域性的,主要集中在华东电炉钢密集的区域,华北、中南库存虽有下降,但整体供应充足,项目上完全可以跨区域调货比价,没必要在本地高价抢货。
做四季度投标报价的同行也得留心,别因为短期缺规格就把材料价打太高。当前行情大概率维持窄幅震荡,报价里别把材料价定死,留好调价空间就行,避免后续价格下行亏了本钱。物资岗的兄弟更要稳,华东赶工项目要是用到紧缺规格,提前统筹备货就够,没必要大批量囤货占压资金。
信息来源:原文链接