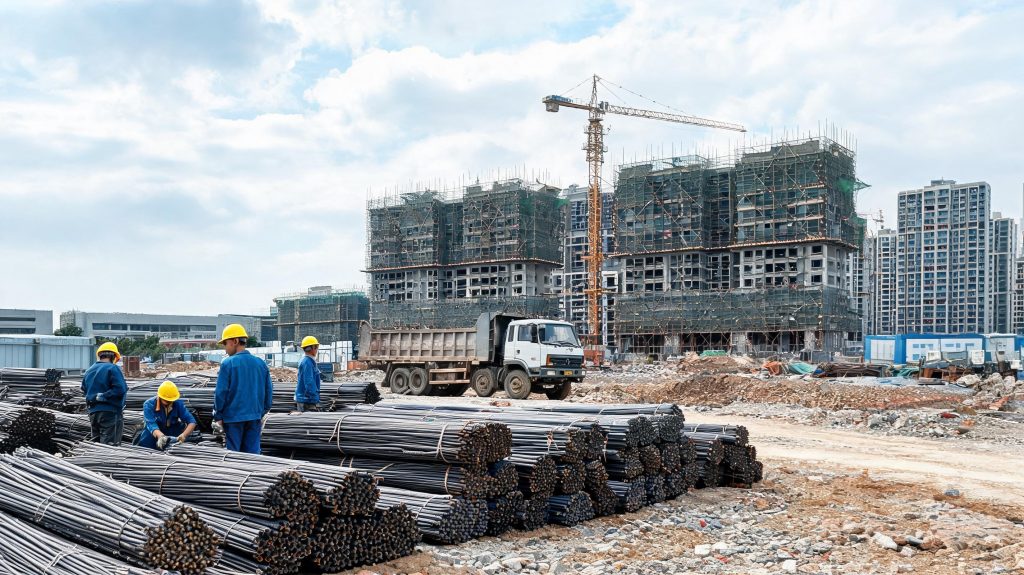
这波钢价走得有点反常识,库存连降却拉不动价格,本质是供需两端都没劲儿。
截至10月23日,国内Φ25mm三级螺纹钢均价3234元,较上周累降22元;同期全国重点城市建筑钢材总库存376.05万吨,周环比减8.71万吨,降幅2.27%。换往常,库存连降多少能撑住价格,这次却不灵了。
先看供给端,钢厂根本没打算减产。本周主要钢铁企业高炉开工率76.84%,较上周还升了0.14个百分点,前期检修的高炉陆续复产,新增检修的没几家。为啥?原料端在让利:焦煤周跌15元、焦炭跌47元、铁矿石跌22元,钢厂成本压力直接松了一截,利润修复诉求比挺价强,自然不肯主动缩产。
再看需求端,比供给更软。本周全国建材样本出货均值才10.26万吨,周环比还降了0.14万吨。工地都是按需补库,刚需采购为主,只要价格稍涨就观望。说白了,就是没那么多新开工项目撑着,存量项目的钢筋用量就那么多,谁也不会多囤。
别拿往年的“库存底=价格底”往今年套。今年的库存降,更多是钢厂把铁水往板材等其他品种转,不是需求真起来了。就像西南地区这周库存降了3.32万吨,降幅全国最大,可当地螺纹钢价格还是跟着跌,就是需求没跟上的明证。
对咱们做项目的来说,这行情反而好操作:赶工的项目按周采,缺多少补多少,不用赌反弹;明年才开工的项目,也别急着锁价,再等等也没关系。成本测算的时候,别把“库存降”当涨价依据,按震荡行情做预算,留个1%-2%的浮动空间就够。
说白了,现在的核心矛盾是需求没起来,钢厂又不肯让份额,震荡行情还得持续一阵。稳着来,别瞎折腾,比什么都强。
信息来源:原文链接