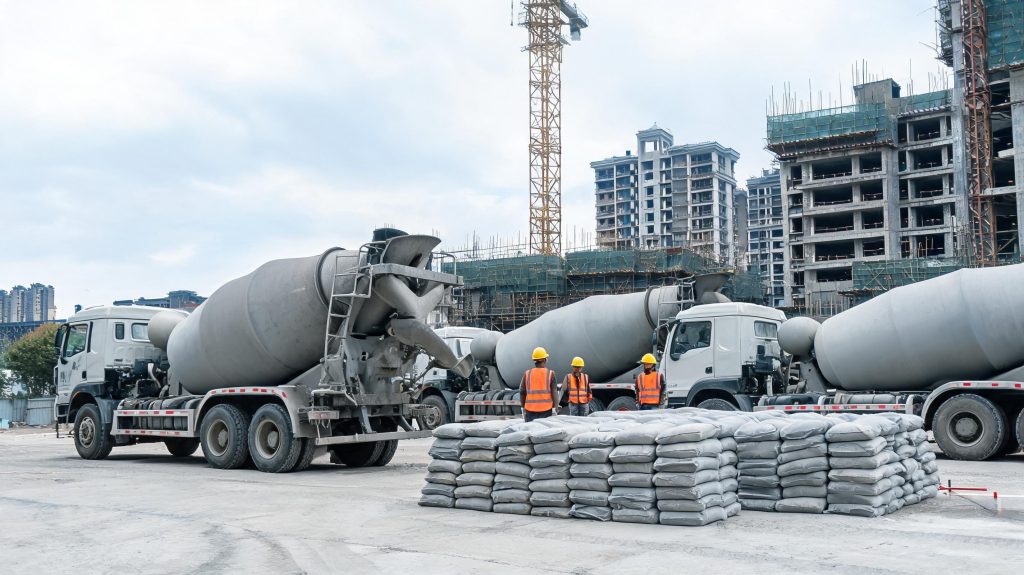
这波水泥涨价的虚头,比你拿到的调价通知里写的大得多。
先看成交端的真实情况:长三角这轮两轮通知累计涨了50元/吨,但实际落地远没这么多。从水泥网的成交数据看,江苏上一轮调价后,部分小厂实际成交只落实了10到20元/吨,大厂情况稍好,但也没到通知价的八成。不是企业不想涨,是需求接不住。
百年建筑网调研全国250家水泥生产企业的数摆在这:10月14日到20日,全国水泥出库量226.13万吨,环比降1.2%,同比跌13.6%;基建水泥直供量148万吨,环比降0.7%,同比跌6.3%。传统施工旺季出库量不升反降,说明终端需求根本没跟上涨价的节奏。
这轮涨价的核心逻辑,从来不是需求爆发,而是成本和供给端在撑:9月吨水泥煤炭平均成本比8月涨了11.27元,湖南、广东接连出台错峰停窑、超产管控政策,企业借着旺季的由头,想修复上半年的利润空间。
但提价通知发得勤,不代表价格真能稳住。现在的市场是,你家发函涨30,我家通知涨20,真到谈单的时候,只要有量,价格还能再让。尤其是房建项目,新开工没起色,水泥用量上不去,供应商抢订单的竞争比想象中激烈。
做采购的同行别慌着囤货。四季度赶工备货,别一看到调价函就锁全年的量。错峰停窑的缺口没传说中那么大,需求端撑不住持续涨价。基建项目需求稍稳,但直供量也在降,说明项目落地速度没跟上,采购计划缓一周,说不定能省出不少成本。
房建项目就更得谨慎,现在的价格涨得快跌得也快,囤货风险比上半年还高。真要备料,先拿半个月的量试水,等成交价格明朗了再签长单也不迟。
信息来源:原文链接