这波中厚板逆市去库,钢结构项目的投标报价和备料节奏得马上调整。
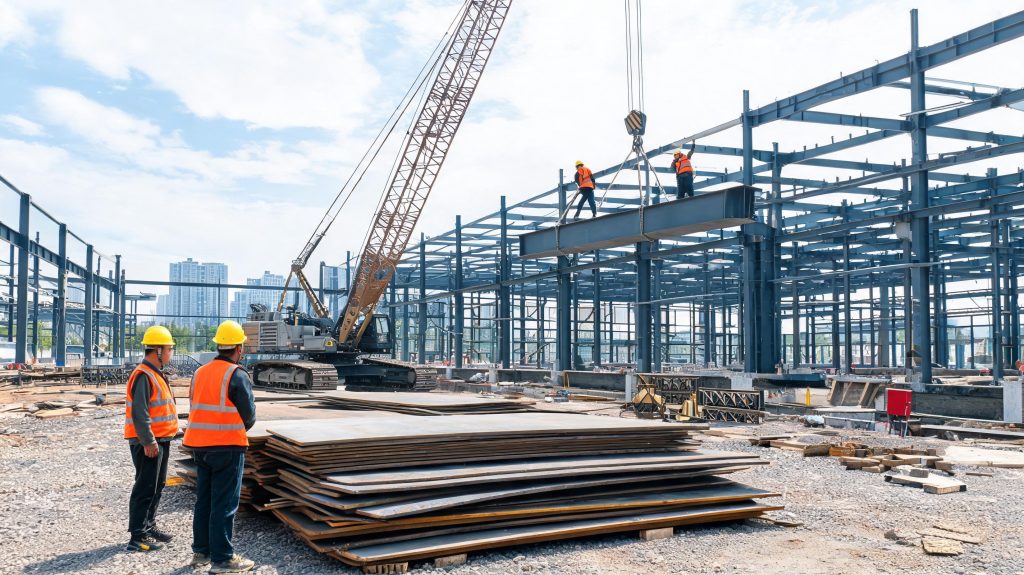
刚出的9月第二周钢材数据太反常:五大材整体消费微降0.2%,板材消费还跌了1.1%,唯独中厚板走出独立行情。别拿螺纹钢的走势套中厚板,两者需求逻辑完全不一样——螺纹靠房建基建托底,中厚板靠工业厂房、桥梁、重型设备基础撑着,现在工业项目的复苏节奏比房建快得多。
给大家算几个实数:65城社会库存降了4.19万吨,是近三个月最大降幅;厂库再降1.35万吨,直接刷了年内新低;表观消费量摸到171.4万吨,连续四周稳在170万吨以上,周环比涨0.56%。产量端更稳,连续五周卡在169-170万吨区间,周波动不到0.2万吨,供给弹性几乎为零。
别以为价格微跌0.34%是下跌信号——这是结束连续三周上涨后的高位盘整,根本不是拐头。成本端焦炭第五轮提涨刚落地,钢厂利润被挤得厉害,想增产都没动力,后续供给端根本放不出量。
现在最容易踩的坑,是拿板材整体偏弱的逻辑套中厚板:不少做钢结构投标的同行,还按之前的下跌预期压材料价,等到中标备料才发现价格没跌反挺,要么亏掉本就不厚的利润,要么跟甲方扯价差耽误工期。尤其是厂房、大跨度桥梁这类中厚板用量大的项目,材料价差占造价的比例高,稍微波动几个点,利润就没了。
给同行提两个实在的建议:一是刚需的在建项目,别死等降价,趁现在价格稳,能锁1-2个月的用量就锁一部分;二是三季度投标的钢结构项目,报价里的材料价差缓冲要从之前的1%提到1.5%-2%,别把利润算死。金九需求才刚启动,这波去库的韧性比大多数人想象中强。
信息来源:原文链接