这波广东水泥涨价不是常规季节性反弹,是供给端硬约束砸出来的趋势性修复。
先摆两个实打实的数:华南熟料库容比已经降到47.5%,比9月初掉了22.5个百分点,相当于近四分之一的库存在一个多月里消化完了。珠三角P.O42.5散装水泥单周涨了14.7%,9月至今累计涨了72.5元/吨,比之前大家聊的50元/吨涨幅高出近一半。
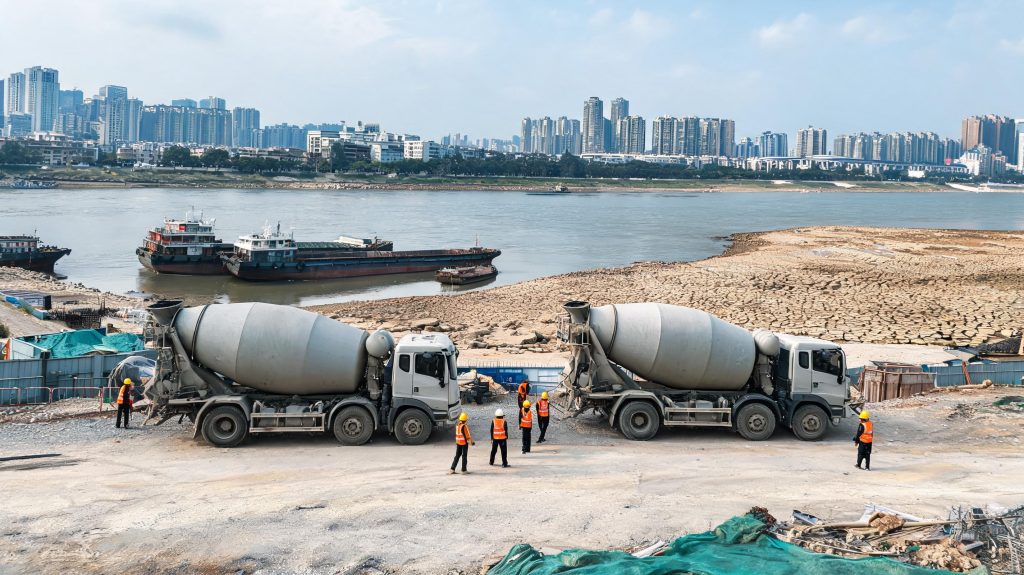
支撑涨价的两个逻辑都是硬的:一是广东真刀真枪查水泥超产,工信厅搭了月度核查、预警约谈、停产限产的机制,部分企业四季度直接按比例减产,不是过去那种“查完就复产”的走过场。二是西江进入枯水期,外来熟料运量大幅下滑,之前靠外地低价货冲击本地市场的情况没了,本地企业定价权直接上来了。
给在华南做项目的同行提几个醒:
至于机构说的2027年区域价格中枢系统性抬升,先不用急着信,但四季度这波供给收缩是实打实的,别拿前两年低价内卷的老经验来应对现在的行情。
信息来源:原文链接