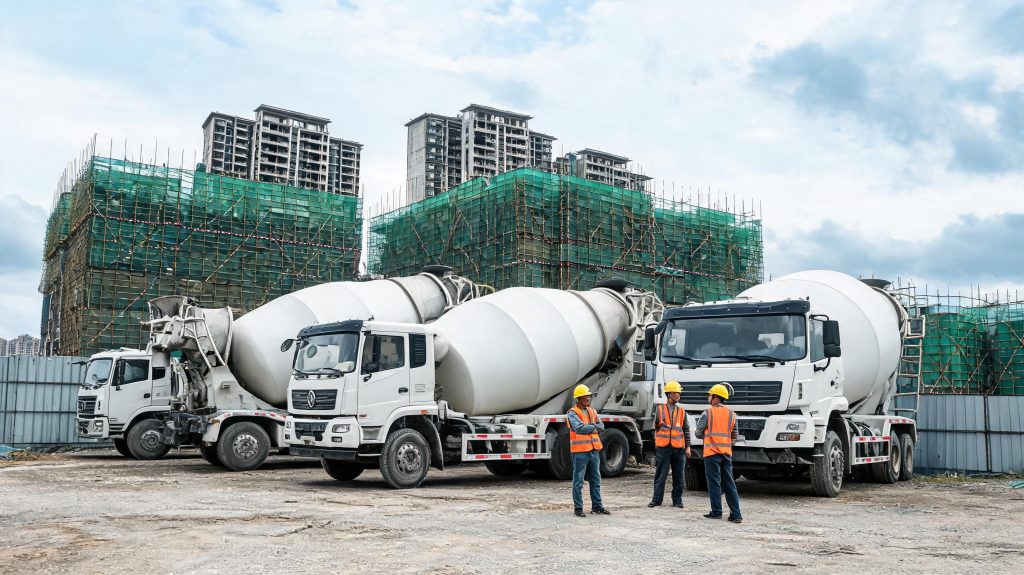
这波全国水泥涨价不是需求拉动的,是厂家协同控量挺价的结果,项目上别盲目囤货吃哑巴亏。
数字水泥网最新数据,截至9月18日,全国水泥含税终端均价320元/吨,环比涨5.33元/吨,涨幅1.7%。不少材料员已经收到厂家的涨价函,甚至有业务员在吹“金九需求爆发,第二轮涨价马上落地”。但翻出出货率数据就露馅了:全国水泥平均出货率仅48.13%,环比只提了2.4个百分点,同比还微降0.2个百分点。
啥概念?全行业一半产能还闲着,根本不存在抢货的情况。涨价的核心逻辑是错峰生产+区域联盟限价,不是下游项目多到供不上。
做造价的同事算近期成本,别直接按5块的涨幅全调,先查当地的出货率:如果当地出货率低于45%,说明需求疲软,这波涨价撑不过两周,报价里留2块的浮动空间就够;如果出货率在50%以上,再考虑全额调整。
材料岗的更别被忽悠着囤货,按自己项目的浇筑计划倒推,备够7到10天的用量就行,最多别超15天。现在资金成本不低,囤几千吨水泥压几十万资金,不如留着付班组工程款、材料款稳。
顺带说下浮法玻璃,卓创资讯的数据显示,最新均价1104元/吨,环比涨0.9%,但行业库存还有35.52天,仅比上期少了0.85天,刚需同样没起来,装修、幕墙项目的玻璃采购完全不用急着锁单。
咱们干工程的,别信什么“行业复苏”的虚头,就看自己手里的活:有连续的浇筑计划,才叫真需求;没活的话,所有涨价都是纸面热闹,别掏真金白银接盘。
信息来源:原文链接